


KBZPay
4,729.84K Arvustused
Rakenduse andmed
- Versioon
- 5.8.5
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- KBZBANK.COM
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
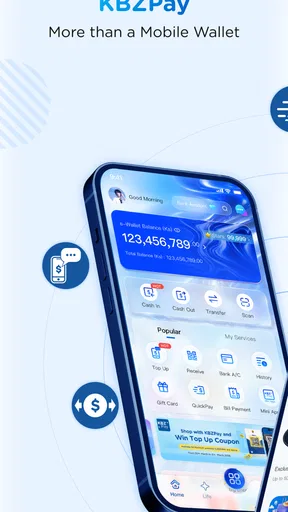
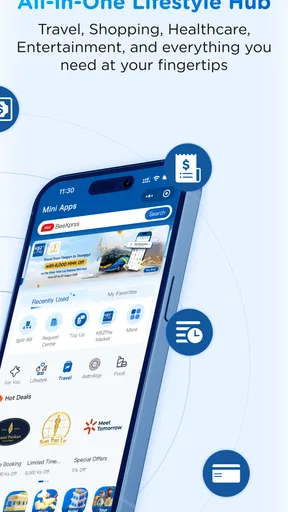
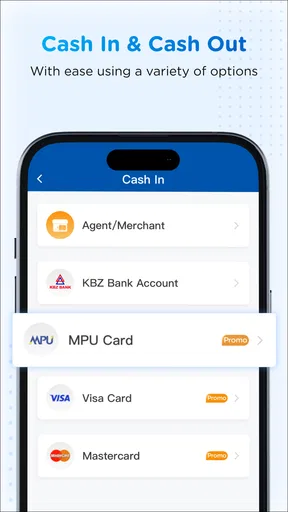
 Analüüsi koostas AppCompare
Kui ma vaataksin KBZPayd sõbrale soovitades, alustaksin lihtsast küsimusest: kas sul on vaja igapäevaseid rahaasju hallata just KBZPay kliendina? Kui vastus on jah, võib see finantsrakendus muutuda kiiresti harjumuspäraseks tööriistaks. Kui mitte, jääb selle väärtus üsna piiratud, sest rakendus on selgelt seotud oma teenusekeskkonnaga, mitte üldise rahakotina kõigile kasutajatele.
Minu hinnangul on selle suurim tugevus see, et see koondab raha kasutamise telefonis ühte kohta. Esimesel nädalal on sellise rakenduse võlu tavaliselt väga praktiline: ei pea iga väikese toimingu jaoks otsima eraldi kanalit ega hoidma meeles, milline teenus milleks sobib. Samal ajal ei tasu esmast mugavust segi ajada pikaajalise kasuga. Finantsrakendus õigustab oma kohta telefonis alles siis, kui see teeb korduvad toimingud järjepidevalt lihtsamaks.
Esimese nädala mugavus ja õppimiskõver
KBZPay on tasuta finantsrakendus, mille arendajana on märgitud KBZBANK.COM. Selle poekirjeldus positsioneerib seda KBZPay kliendile, mis ütleb üsna palju ka kasutajakogemuse kohta: tegemist ei ole universaalse rakendusega, mille mõte avaneb sõltumata sinu pangandus- või maksesuhtest. Esimesel kasutuskorral tasub seega keskenduda sellele, kas rakendus sobitub sinu olemasoleva rahakasutuse rutiiniga.
Minu jaoks oleks kõige mõistlikum alustada rahulikult, mitte proovida kohe kõiki võimalusi läbi klõpsida. Finantsrakenduses on tähtis aru saada, milline ekraan näitab kontojääki, kust algavad maksed ja kuidas kontrollida, kas toiming jõudis lõpuni. Kui need kolm kohta on selged, muutub igapäevane kasutamine palju vähem pingeliseks. Eriti oluline on pärast iga rahaga seotud toimingut vaadata üle kinnitusekraan või tehingu olek, mitte eeldada, et nupu vajutamine tähendas automaatselt edukat lõpetamist.
Realistlik näide on hommikune olukord, kus sul on vaja enne kodust lahkumist arve või muu igapäevane makse ära teha. Telefonis kasutatav lahendus võib olla siis mugavam kui arvuti avamine või teeninduspunkti otsimine. Kui toiming on korduv, hakkad väärtustama mitte niivõrd uut funktsiooni, vaid seda, et protsess on alati samas kohas ja sarnase loogikaga. Just selline väike ajavõit määrab, kas rakendus jääb alles ka pärast esimest uudishimu.
Esimesel nädalal soovitan ma teha endale ka väikese kontrollnimekirja. Pane tähele, kui kiiresti leiad vajaliku toimingu, kas kinnitused on arusaadavad ja kas rakendus aitab sul pärast tegevust kindel olla, et kõik läks õigesti. See on kasulikum kui ainult välimuse hindamine. Raha puhul on selge tagasiside alati tähtsam kui efektne kujundus.
KBZPay vanusemärgis on PEGI 3, seega on rakenduse üldine sisukategooria laiast vaatenurgast sobilik kõigile. See ei tähenda siiski, et laps peaks seda iseseisvalt kasutama. Finantsteenuse puhul sõltub sobivus pigem konto, vastutuse ja turvalise kasutamise korraldusest kui vanusemärgisest. Mina käsitleksin seda täiskasvanu hallatava rahaasjade tööriistana.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Mida enne igapäevast kasutamist läbi mõelda
Enne kui hakkad rakendusele täielikult lootma, tasub mõelda, millistes olukordades sul on vaja alternatiivi. Telefon võib olla tühi, ühendus ebastabiilne või kasutaja lihtsalt võõras kohas, kus kiire makse ei tohiks sõltuda ühestainsast kanalist. Ma ei soovitaks loobuda muudest vajalikest makseviisidest ainult seetõttu, et esimene kasutuskord oli sujuv.
Teine praktiline küsimus on privaatsus. Finantsrakendust kasutades peaks telefon olema lukustatud, rakenduse avamine hoolikalt kaitstud ja kinnitusi ei tohiks teha kiirustades. Ma väldiksin rahaasjade ajamist avalikus kohas nii, et ekraan on kõigile nähtav. Need pole KBZPay eripärad, kuid selle rakenduse mõte kaob kiiresti, kui mugavus sunnib kasutajat turvalisusest mööda vaatama.
Poepõhise kasutuse järgi on rakendusel keskmine hinne 4,7 ning hinnanguid on umbes 161 tuhat. See viitab tugevale kasutajate huvile, kuid ma ei võtaks seda üksinda kvaliteedigarantiina. Kõrge hinne võib peegeldada seda, et rakendus täidab oma põhiülesannet paljude inimeste jaoks, samal ajal kui sinu vajadus võib olla teistsugune. Minu soovitus on vaadata hinnangu asemel esmalt oma korduvaid toiminguid.
Kuu kaupa kasutades: millal väärtus päriselt tekib
Pikaajaline väärtus tuleb sellest, kas KBZPay aitab sul rahaasju teha ilma liigse mõtlemiseta, kuid mitte nii automaatselt, et kontroll kaoks. Kui kasutad seda regulaarselt, võib rakendus vähendada väikest igapäevast hõõrdumist: avad ühe tuttava tööriista, valid vajaliku toimingu ja kontrollid tulemuse üle. See on tagasihoidlik kasu, kuid just sellised korduvad lihtsustused hoiavad rakendust telefonis kuust kuusse.
Minu jaoks oleks kõige kasulikum harjumus siduda rakendus kindlate igapäevaste hetkede külge. Näiteks pärast korduvat makset kontrolliksin kohe tehingu olekut, mitte ei jätaks seda hilisemaks. Kui sul on mitu rahaasja samal päeval, teeksin need võimalusel ühes rahulikus sessioonis, et vähendada eksimise ohtu. Selline töövoog on parem kui rakenduse avamine juhuslikult iga paari minuti tagant.
Teine oluline tähelepanek on ajaloo kasutamine. Kui rakendus kuvab varasemaid toiminguid, ei peaks seda vaatama ainult probleemide korral. Kord kuus tehtav ülevaatus aitab märgata, millised maksed korduvad ja milliste tegevuste puhul tekib kõige rohkem segadust. Ma ei kasutaks seda professionaalse raamatupidamise asendusena, kuid isikliku kontrollpunktina võib selline ülevaatus olla kasulik.
Siin peitub ka üks võimalik kompromiss. Mugavus võib muuta raha liigutamise liiga märkamatuks. Kui kõik toimingud on telefonis paari puudutuse kaugusel, võib kasutaja teha neid kiiremini, kui ta tegelikult läbi mõtleb. Seetõttu soovitan enne kinnitamist kontrollida vähemalt saajat, summat ja toimingu tüüpi. Kõige väärtuslikum harjumus ei ole kiirus, vaid teadlik viimane kontroll.
KBZPay on olnud saadaval alates 29. juunist 2018 ning praegune versioon on 5.8.5. Need näitajad annavad rakendusele piisavalt kasutusajalugu, et hinnata seda pigem väljakujunenud töövahendina kui värske uudisena. Samal ajal tähendab versiooninumber ka seda, et kasutaja peaks rakendust ajakohasena hoidma. Finantsrakenduse puhul ei ole uuendamine lihtsalt uute nuppude proovimine, vaid osa mõistlikust hooldusest.
Millisele kasutajale see kõige paremini sobib
KBZPay sobib kõige paremini inimesele, kes kasutab juba selle teenusekeskkonda ja tahab teha korduvaid rahaasju telefonis. See võib olla eriti praktiline kasutajale, kes liigub palju, ei taha sõltuda arvutist või eelistab oma toiminguid teha lühikeste sessioonidena. Kui sinu eesmärk on vähendada igapäevast asjaajamist, mitte saada põhjalikku finantsplaneerimise platvormi, on rakenduse fookus mõistlik.
See ei ole minu esimene soovitus inimesele, kes otsib kõigi pankade, kaartide, eelarvete ja investeeringute ühte koondavat lahendust. Samuti ei sobi see hästi kasutajale, kes ei ole valmis kontrollima, kellele ja mida ta kinnitab. Kui sul on vaja väga üksikasjalikku kulude analüüsi või teenuseülest ülevaadet, võib eraldi eelarverakendus või sinu muu põhiteenuse tööriist olla parem valik.
Võrreldes tavapärase pangakontori või arvutipõhise internetipangaga võidab KBZPay tõenäoliselt paindlikkuses ja käeulatuses. Võrreldes üldise mobiilse rahakoti või mitme teenuse koondajaga on selle eelis pigem selgem seos KBZPay kasutajakogemusega. Mina valiksin selle siis, kui tahan ühe konkreetse teenuse toiminguid teha otse telefonis; valiksin muu lahenduse siis, kui minu rahaline elu on jagatud mitme teenuse vahel.
Hooldus, väsimus ja kohad, kus kasutamine võib takerduda
Rakenduse hoolduskoormus ei ole tavaliselt suur, kuid seda ei tohiks pidada olematuks. Hoia telefon kaitstuna, paigalda ametlikud uuendused ja kontrolli enne kinnitamist ekraanil olevat teavet. Kui telefon vahetub või kasutaja taastab seadme, tuleb arvestada, et finantsrakenduse kasutuselevõtt võib nõuda rohkem tähelepanu kui tavalise uudiste- või meelelahutusrakenduse puhul.
Samuti võib väsitada see, kui rakendus muutub sinu jaoks kohustuslikuks iga väikese toimingu puhul. Esialgu tundub mugav, et kõik on telefonis, kuid mõne aja pärast võib tekkida tunne, et pead iga makse järel eraldi kinnitama, kontrollima ja jälgima. See ei ole tingimata puudus, sest rahaasjades on kontroll vajalik, kuid kasutaja peaks arvestama, et mugavus ei tähenda täielikku automaatsust.
Teine võimalik väsimusallikas on sõltuvus ühest ökosüsteemist. Kui sinu igapäevane elu muutub ja hakkad kasutama teisi teenuseid, ei pruugi KBZPay enam katta kogu vajadust. Sellisel juhul ei ole mõistlik rakendust hinnata selle järgi, mida ta ei püüagi olla. Küsimus on, kas ta täidab oma konkreetse rolli piisavalt hästi, et jääda alles ühe tööriistana teiste kõrval.
Rakenduse kasutajaskond on suur: paigaldusi on üle kümne miljoni ja arvustusi umbes 30 tuhat. See muudab selle laialt kasutatavaks valikuks, kuid ei lahenda sinu isiklikke sobivusküsimusi. Suur kasutajate arv võib anda kindlust, et tegemist ei ole tundmatu nišitootega, ent mina kontrolliksin ikkagi iga uuenduse järel, kas minu tavapärane töövoog on endiselt sama arusaadav.
Hinnast rääkides on KBZPay tasuta, mis eemaldab ühe olulise takistuse proovimiselt. Tasuta kasutuse puhul ei tähenda see siiski, et iga võimalik rahaline kulu või teenusetingimus kaoks; kasutaja peaks enne kinnitamist vaatama konkreetse toimingu teavet. Ma ei teeks otsust ainult selle põhjal, et rakenduse allalaadimine ei maksa midagi.
Praktiline rutiin, mis vähendab vigu
Minu soovitus oleks kasutada rakendust kolmes etapis. Esmalt ava see ja veendu, et oled õiges kontos või teenusevaates. Seejärel vali toiming ning kontrolli rahulikult saajat, summat ja muud olulist infot. Lõpuks vaata, kas tulemus on kinnitatud, ning säilita vajalik teave viisil, mis aitab hiljem toimingut tuvastada. See rutiin võtab veidi rohkem aega, kuid muudab kiire kasutamise turvalisemaks.
Kui teed sama tüüpi toiminguid sageli, ära lase harjumusel tähelepanu vähendada. Just tuttava ekraani puhul on lihtne vajutada automaatselt valele reale või kinnitada vana sisestus. Mina peatuksin eriti siis, kui summa või saaja erineb tavalisest. See on konkreetne koht, kus KBZPay mugavus vajab kasutajalt vastutust, mitte pimedat usaldust.
Samuti tasub endale selgeks teha, millal on parem toiming edasi lükata. Kui ühendus käitub ebastabiilselt või kinnitusekraan ei ole arusaadav, ei prooviks ma sama tegevust korduvalt teha enne, kui olen kontrollinud, kas esimene katse jõudis läbi. Korduv vajutamine võib tekitada rohkem segadust kui algne tõrge. Finantsrakenduse puhul on kannatlikkus praktiline oskus.
Kas KBZPay jääb pärast uudsuse kadumist alles?
Minu lõplik hinnang on ettevaatlikult positiivne. KBZPay teenib püsiva koha telefonis välja siis, kui oled KBZPay klient ja kasutad regulaarselt selle keskkonnaga seotud rahaasju. Sellisel juhul ei pea rakendus iga kord midagi uut pakkuma. Piisab, kui see aitab sul korduvaid toiminguid teha arusaadavalt, kontrollitavalt ja mõistliku vaevaga.
Selle tugevus ei ole minu silmis suur lubadus, vaid konkreetne roll. Tasuta hind, mobiilne kasutus ja suur paigaldajaskond teevad proovimise lihtsaks. Samuti annab pikaajaline olemasolu ja praegune 5.8.5 versioon põhjust käsitleda seda tõsise igapäevase tööriistana, mitte juhusliku lisana.
Samas ei soovitaks ma KBZPay inimesele, kes vajab teenuseülest rahanduse juhtimist, detailset eelarvestamist või ühtset vaadet eri pakkujatele. Sellise vajaduse korral võib mõni teine finantsrakendus olla paindlikum. Samuti ei sobi see neile, kes tahavad rahaasju teha ilma kinnitusi ja tehingu üksikasju kontrollimata.
Kui otsustad selle kasutusele võtta, anna endale esimese nädala jooksul aega õppida, seejärel hinda kuu aja pärast, kas rakendus säästab päriselt samme või lihtsalt lisab ühe ekraani sinu rutiini. Hoia see ajakohasena, kasuta turvaliselt ja vaata aeg-ajalt oma toimingud üle. Minu jaoks on just see pikaajalise väärtuse mõõdupuu: mitte see, kui muljetavaldav rakendus esimesel avamisel tundub, vaid kas ma saan kuu lõpus öelda, et mu rahaasjade ajamine on tänu sellele rahulikum ja selgem.
Plussid
- Arvete ja teenuste eest saab maksta kiiresti ühest rakendusest.
- QR-maksed muudavad ostude tasumise poes mugavaks.
- Tehingute ajalugu aitab kulutustel lihtsamalt silma peal hoida.
- Raha saatmine kontaktidele on üldiselt kiire ja praktiline.
- Rakendus toetab mitmeid igapäevaseid makseviise ja teenuseid.
Miinused
- Teenuse kasutamiseks on vaja registreeritud KBZPay kontot.
- Mõned funktsioonid võivad sõltuda KB panga kliendistaatusest.
- Rakenduse kasutamine sõltub stabiilsest internetiühendusest.
- Kõik teenused ei pruugi olla saadaval väljaspool Myanmari.
- Kasutajad võivad vajada isikutuvastust ja täiendavate andmete esitamist.
Korduma kippuvad küsimused: KBZPay
Mis on KBZPay ja milleks seda kasutatakse?
KBZPay on Myanmaris kasutatav mobiilne rahakott ja makserakendus, millega saab teha rahaülekandeid, tasuda kaupade ja teenuste eest ning hallata igapäevaseid finantstoiminguid telefonist. Rakendus on mõeldud eelkõige kohalikele kasutajatele ja KBZ panga ökosüsteemiga seotud teenuste kasutamiseks. Enne allalaadimist tasub kontrollida, kas teenus on sinu piirkonnas saadaval ning milliseid funktsioone sinu konto toetab.
Kas KBZPay kasutamiseks on vaja pangakontot või isikutuvastust?
KBZPay kasutamise tingimused sõltuvad konto tüübist ja valitud teenustest. Tavaliselt tuleb konto loomiseks registreerida telefoninumber ning läbida isiku tuvastamine, mille käigus võidakse küsida isiklikke dokumente. Mõne põhifunktsiooni kasutamine võib olla piiratud, kuni verifitseerimine on lõpetatud. Samuti võivad kehtida vanuse-, elukohariigi või kohaliku telefoninumbri nõuded.
Kas KBZPay kaudu saab raha saata ja vastu võtta?
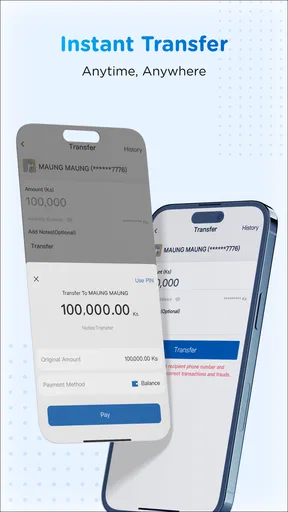
Jah, rakenduse üks peamisi eesmärke on võimaldada raha saatmist ja vastuvõtmist toetatud kasutajate vahel. Ülekande tegemisel tuleb hoolikalt kontrollida saaja nime, telefoninumbrit või muud kontotunnust, sest valele kasutajale saadetud makse tagasisaamine ei pruugi olla lihtne. Enne suurema summa ülekandmist soovitan tutvuda limiitide, võimalike teenustasude ja kinnitustoimingutega.
Kui turvaline on KBZPay kasutamine?
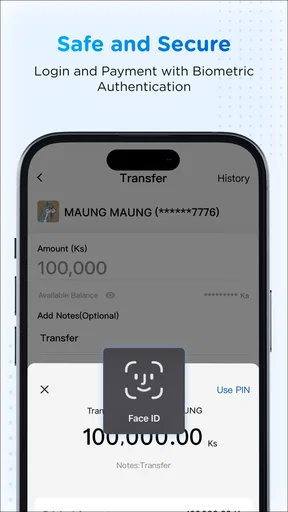
KBZPay kasutamisel kasutatakse tavaliselt sisselogimist, PIN-koodi ja muid konto kaitsemeetmeid, kuid turvalisus sõltub suuresti ka kasutaja enda käitumisest. Ära jaga PIN-koodi, ühekordseid koode ega kinnitussõnumeid teistega ning väldi konto avamist avalikus või ebaturvalises võrgus. Paigalda rakendus ainult ametlikust rakenduste poest, hoia telefon lukustatud ja võta kahtlase tegevuse korral kiiresti klienditoega ühendust.
Kas KBZPay kasutamine on tasuta ja millised kulud võivad tekkida?
Rakenduse allalaadimine ja konto loomine võivad olla tasuta, kuid kõik toimingud ei pruugi olla tasuta. Ülekannete, sularaha väljavõtmise, raha lisamise, arvete tasumise või muude teenustega võivad kaasneda teenustasud, mis sõltuvad toimingu liigist ja kasutatavast kanalist. Enne tehingu kinnitamist kontrolli alati rakenduses kuvatavat summat, tasu ning lõplikku debiteeritavat väärtust.


